
Апеляційна палата Вищого антикорупційного суду (ВАКС) залишила без змін запобіжний захід для Олександра Дидича, фігуранта справи “Карфаген”. Він залишається під вартою з можливістю вийти під заставу у 15 мільйонів гривень.
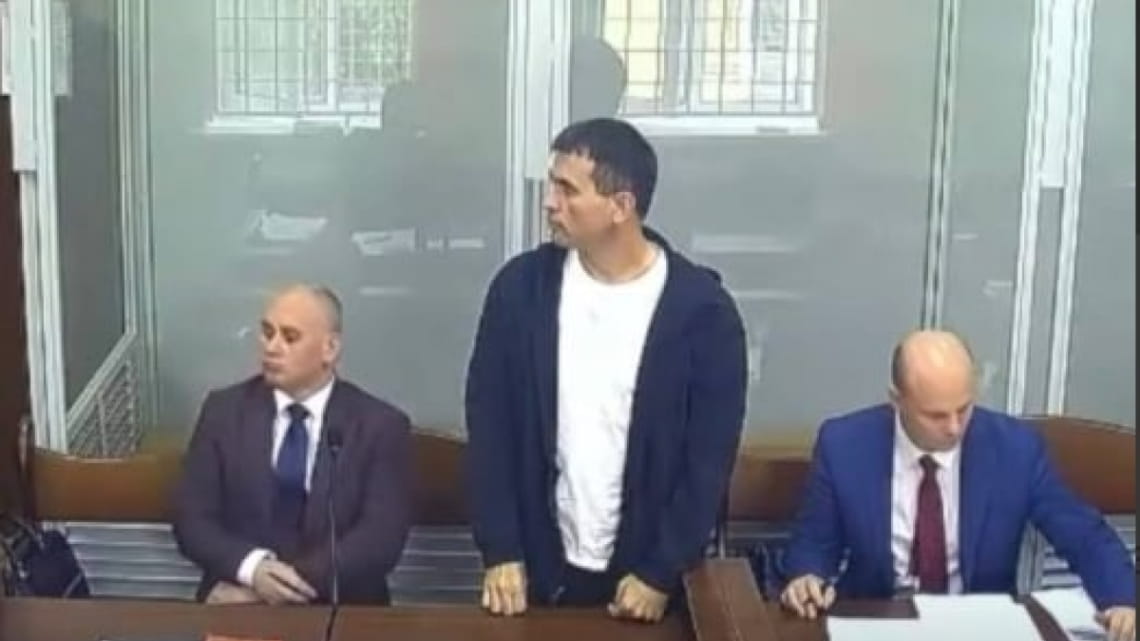
За версією слідства, Дидич був довіреною особою Сергія Кропиви, заступника начальника Департаменту міжнародного співробітництва Офісу Генерального прокурора, відомого під псевдонімом “Канцлер”. Дидич також одружений із сестрою Кропиви. Його роль полягала в легалізації майна, зокрема через створення фіктивних ФОПів на родичів Кропиви, а також на близьких до нього осіб, таких як “Муза” Івахненко та водій Куций, і веденні їхньої господарської діяльності.
Спеціалізована антикорупційна прокуратура (САП) та Національне антикорупційне бюро (НАБУ) інкримінують Дидичу знищення доказів, а саме квитанції на 7 мільйонів гривень. Ці кошти, за даними слідства, Кропива легалізував через свого батька, внісши їх на рахунок фонду. Також Кропива цікавився у Дидича щодо практики ВАКС щодо цивільної конфіскації.
Раніше апеляційна палата ВАКС залишила чинними рішення про взяття під варту Сергія Кропиви та Єлизавети Івахненко.
Нагадаємо, 8 вересня з Черкаської обласної прокуратури було звільнено Вікторію Дидич та Максима Штомпеля, які фігурують на оприлюднених НАБУ та САП плівках у межах спецоперації “Карфаген”. Чоловік Вікторії, Олександр Дидич, також є фігурантом справи.
Операція “Карфаген” була спрямована на викриття злочинної організації, яка, за версією слідства, забезпечувала незаконне “прикриття” для діяльності шахрайських кол-центрів. До складу цієї організації входили чинні та колишні працівники правоохоронних органів. Очолював її, за даними слідства, Сергій Кропива. З середини 2025 року він сформував групу, до якої увійшли працівники прокуратури та інші особи. Група отримувала хабарі за безперешкодну роботу мережі шахрайських кол-центрів, загальна сума яких, за даними слідства, перевищила 42 мільйони гривень. Правоохоронці також перевіряють можливу легалізацію отриманих коштів шляхом придбання нерухомості, автомобілів, коштовностей та переказу на рахунки близьких осіб.